Ejemplo del Régimen Simplede Tributación
Ejemplo de caso en el RST RégimenSimpledeTributación en grupo 4 Expendio de comidas, bebidas.
En el ejemplo de régimen simple nótese una amplia diferencia en el valor final a pagar con respecto al régimen ordinario de renta, pero cabe anotar que para cada caso específico es necesario estudiarlo de acuerdo con el análisis de información financiera y las proyecciones en ambos casos.
Lea también: Información relevante tributaria, labora y financiera 2019
Conecta con @nestorandrade.co !
Descargar presentación completa: PRESENTACION_RST-PDF.pdf
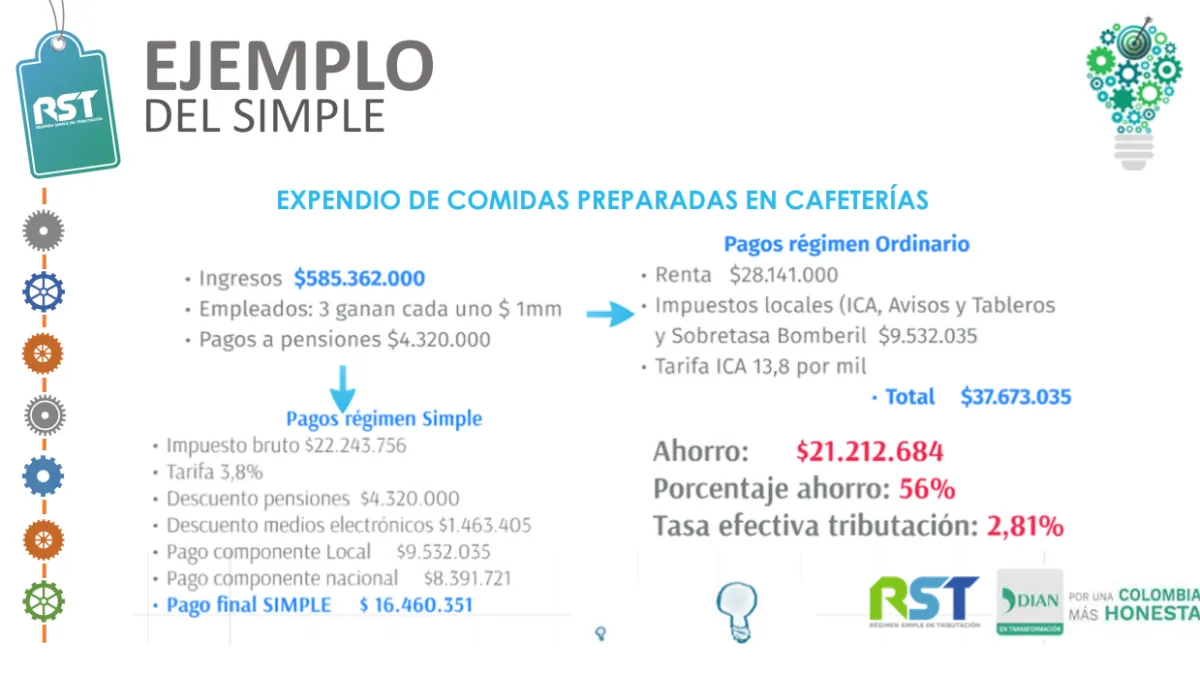
Nota de actualización: el ejemplo es de 2020. Las tarifas, los grupos de actividades y los topes del Régimen Simple se han modificado; use siempre las cifras del año.
¿Le conviene el Régimen Simple a un negocio inmobiliario?
El Régimen Simple de Tributación (RST) unifica varios impuestos en un pago con tarifas sobre los ingresos brutos. Para algunos pequeños negocios es más sencillo y económico; para otros, no. Agencias inmobiliarias, corredores y administradores de propiedades deben hacer la comparación con sus propios números.
Qué analizar
- Si su actividad está incluida y en qué grupo de tarifas queda.
- Su margen real: el RST grava ingresos brutos, así que con márgenes bajos puede salir más caro.
- Los costos y gastos que dejaría de restar.
- Los aportes a pensión y otros descuentos que permite el régimen.
Consejo: haga la comparación con su contador antes de la fecha límite de inscripción. Cambiarse fuera de plazo no es posible.
Preguntas frecuentes
¿Un arrendador persona natural debe entrar al Régimen Simple?
No es obligatorio. Es una opción que conviene analizar según los ingresos, los gastos y la actividad.